※本記事にはプロモーションが含まれています
神奈川にある自宅や相続した家を貸したいと思っても、「個人でも契約できる?」「住宅ローンが残っているけれど大丈夫?」「数年後に戻る予定なら、入居者に退去してもらえる?」と、考えることが一気に増えます。
個人が自分で所有する家を貸すこと自体は可能です。神奈川県も、自己所有の宅地・建物を自ら貸す行為については、宅地建物取引業の免許が必要な「宅建業」には当たらないと案内しています。
ただし、「個人で貸せる」と「全部自分だけで進めるのが向いている」は別の話です。家賃設定、募集、入居審査、契約、設備故障、家賃滞納、退去、原状回復まで、貸主が担う仕事は長く続きます。さらに住宅ローン中の家や、数年後に戻る予定の家では、貸し方を間違えると後から選択肢が狭くなることがあります。
神奈川で家を貸したい個人の方は、①将来自分で戻るのか、②長期運用するのか、③売却も残すのかを最初に決め、その後で「普通借家・定期借家」「自主管理・管理委託・借上げ」を選ぶと整理しやすくなります。
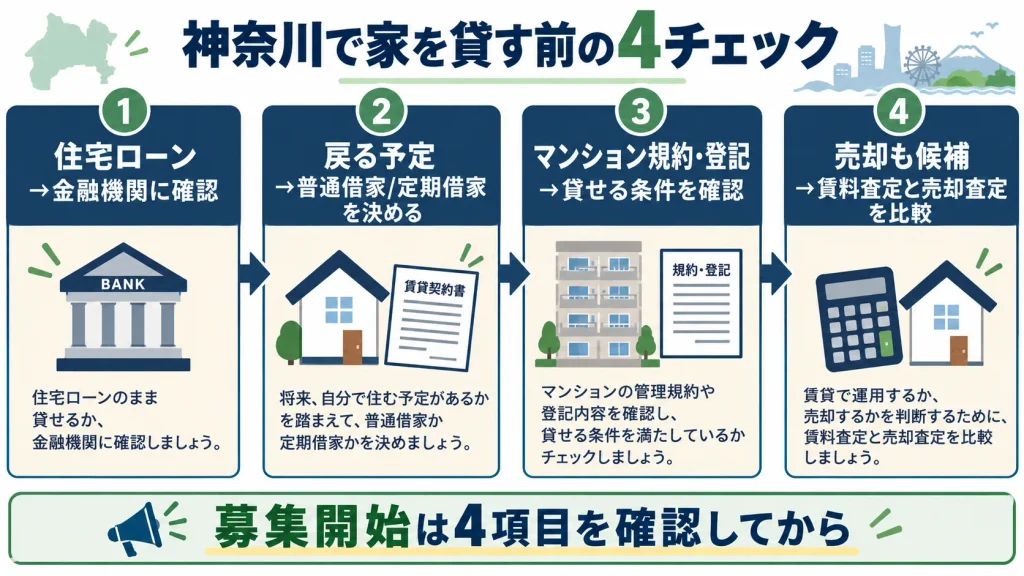
神奈川で家を貸したい個人は、最初に4つの条件を確認する
賃料査定を取る前に確認したいのは、次の4点です。ここを後回しにすると、「借り手は見つかったのに貸せない」「戻りたいのに契約を終わらせにくい」といった問題につながります。
| 確認すること | 確認先・方法 | なぜ先に必要? |
|---|---|---|
| 住宅ローンが残っているか | 借入先の金融機関 | 自分が住むためのローンのまま賃貸できるかは契約・事情で異なる |
| 自分が戻る予定があるか | 家族で時期を整理 | 普通借家と定期借家の選び方が変わる |
| マンション規約・権利関係 | 管理規約、登記情報、管理組合など | 賃貸方法や届出、使用細則に制限がある場合がある |
| 貸す・売るの両方を残すか | 賃料査定と売却査定を別々に確認 | 入居者がいる状態では売却方法や買主層が変わる |
横にスクロールできます
たとえば「横浜市の自宅を3年間だけ貸し、転勤終了後に戻る」人と、「相続した小田原市の実家を今後10年以上運用したい」人では、同じ“家を貸す”でも契約設計が違います。前者は戻る時期を守ることが重要で、後者は長期入居と管理負担のバランスが重要です。
全国共通の基本的な流れは、個人で家を貸す手順と注意点でも整理しています。本記事では、神奈川県で自宅・空き家を貸す人が判断しやすいよう、ローン・契約・管理・地域での相談先まで掘り下げます。
個人が自分の家を貸すだけなら宅建業免許は不要
神奈川県の公式案内では、宅地・建物の取引のうち「貸借」について、自己物件を自ら貸す行為は免許が必要な行為に含まれていません(他人の物件を代理・媒介して貸す場合は免許が必要です)。そのため、自分が所有する戸建てやマンションを個人で貸すために、宅建士資格や宅建業免許を取る必要はありません。
自主管理も可能です。国土交通省関東地方整備局も、委託を受けず自ら所有する賃貸住宅を自分で管理する場合は、賃貸住宅管理業法上の「賃貸住宅管理業務」には該当しないと説明しています。
ただし、自分で貸す場合は不動産会社が自動的に担ってくれるわけではありません。少なくとも次の実務を誰が行うか決める必要があります。
- 周辺の募集事例を見た賃料・敷金・礼金などの条件設定
- 写真撮影、広告、内見対応
- 入居申込の受付と審査
- 普通借家・定期借家に応じた契約書類の準備
- 家賃入金の確認、滞納時の対応
- 給湯器・エアコン・水回りなど設備故障の手配
- 騒音・ゴミ・近隣トラブルへの対応
- 更新・解約・退去立会い・敷金精算
- 不動産所得の帳簿・確定申告に必要な資料管理
「資格がいらないから簡単」というより、所有者本人が責任を持って行うなら法律上は可能と理解するのが正確です。初めて貸す家が1戸だけなら、募集・契約は仲介会社、入居後の管理は管理会社へ任せる方法も比較してください。
住宅ローン返済中の家は、募集前に金融機関へ相談する
住宅ローンが残っている自宅を貸す場合、「転勤なら必ず貸せる」「住宅ローン中は絶対に貸せない」と一律には判断できません。金融機関やローン商品、転居理由、将来戻る予定などによって扱いが異なるため、借入先への確認が先です。
住宅金融支援機構のフラット35では、転勤などのやむを得ない事情で一時的に住めず、将来その住宅へ戻ることを前提とする場合、賃貸することが可能と公式FAQで案内されています。その場合も取扱金融機関で住所変更の手続きが必要です。
一方、当初から第三者に貸す投資目的でフラット35を利用することは認められていません。目的外利用が判明した場合には残債務の一括返済を求められることがあります。民間銀行の住宅ローンは各行の契約条件が異なるため、フラット35の扱いをそのまま当てはめないでください。
「神奈川の自宅を貸したい」だけでなく、転勤・介護・住み替えなど転居理由、貸す予定期間、将来戻る予定の有無、家族が残るかどうかを具体的に伝えます。許可や届出が必要なら、入居者募集より前に済ませましょう。
転勤中は住宅ローン控除が止まり、戻った後に再適用できる場合がある
住宅ローンそのものの契約と、住宅ローン控除は別に考える必要があります。国税庁は、転勤などのやむを得ない事情で家族とともに住まなくなった場合、その年以降は原則として住宅借入金等特別控除を受けられない一方、一定の手続きを行い、後に再居住した場合は残存期間について再適用できる制度を案内しています。
転居前に必要な届出があるケースもあるため、会社員の転勤で一時的に貸す人は「銀行に確認して終わり」ではなく、税務署・国税庁の住宅ローン控除の手続きも同時に確認してください。
戻る予定があるなら「普通借家」と「定期借家」の違いが最重要
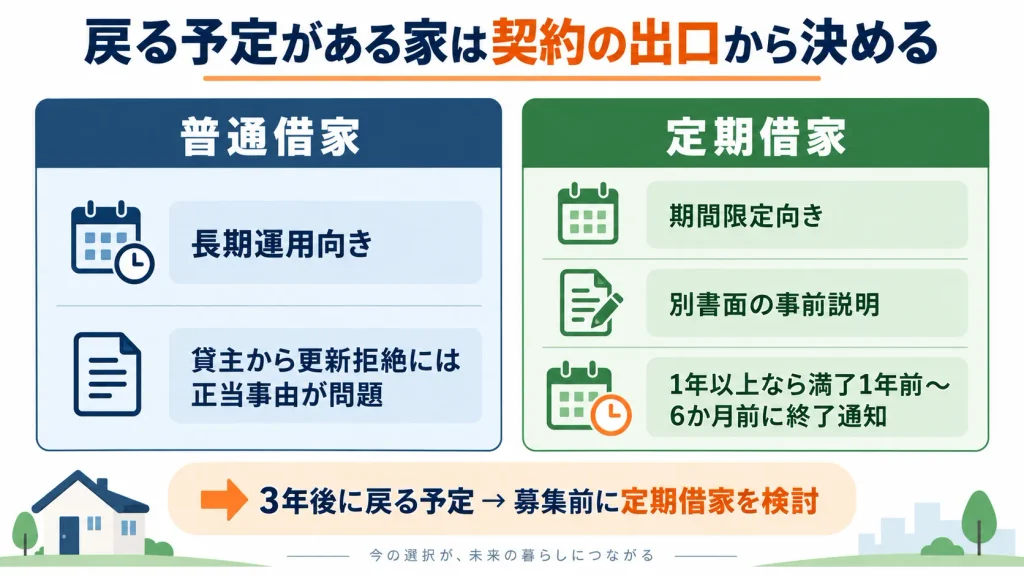
神奈川の家を「2~5年だけ貸して、あとで自分が戻る」なら、契約期間の設計がとても重要です。普通借家契約は、期間が満了しただけで貸主の都合により当然に終了する契約ではありません。貸主側から更新を拒絶するには、借地借家法上の正当事由などが問題になります。
一方、定期建物賃貸借は、法律上必要な手続きを正しく行えば、更新のない契約として期間満了で終了します。転勤や海外赴任など「戻る時期がある程度決まっている」家では検討価値があります。
| 比較項目 | 普通借家 | 定期借家 |
|---|---|---|
| 期間満了後 | 更新が前提になりやすく、貸主からの更新拒絶には正当事由が問題になる | 正しく契約すれば更新なしで終了。双方合意なら再契約は可能 |
| 将来自宅へ戻る人 | 戻る時期を確定させたい場合は慎重 | 期間を区切って貸したい場合に検討しやすい |
| 契約時の注意 | 契約条件を明確にする | 書面契約に加え、契約前に「更新がなく期間満了で終了する」旨を別途書面で説明 |
| 1年以上の契約終了通知 | 定期借家特有の通知ではない | 満了の1年前から6か月前までに終了通知が必要 |
| 長期入居を優先 | 選びやすい | 募集条件によっては借主が限定されることがある |
横にスクロールできます
たとえば3年後に神奈川へ戻る予定なのに、「2年契約だから2年後に出てもらえるだろう」と普通借家で募集すると、貸主の希望だけで退去を決められるとは限りません。戻る時期を守りたいなら、募集会社へ「定期借家で何年にするか」「満了通知を誰が管理するか」まで確認します。
定期借家も、契約書に一行書けば成立するものではありません。国土交通省は、契約とは別に事前説明書面を交付して説明すること、期間1年以上なら満了の1年前から6か月前までの間に終了通知を行うことを示しています。個人で直接契約する場合ほど、手続き漏れを避けるため専門家・不動産会社へ確認する価値があります。
神奈川県内は「県平均」ではなく、物件の生活圏で賃料査定する
神奈川県は、横浜・川崎の都市部から湘南、県央、三浦半島、県西まで住宅市場の条件が大きく異なります。さらに同じ市でも、駅、バス便、坂道、駐車場、学区、築年数、戸建てかマンションかによって借り手の条件は変わります。
そのため、「神奈川県の戸建ては家賃○万円」と県全体の平均だけで決めるのはおすすめできません。募集予定の家と同じ沿線・同じ最寄り駅・似た築年数・似た広さの募集中物件を確認し、地元で管理実績がある会社にも賃料査定を依頼します。
査定では「いくらで貸せるか」より「何か月で決まりそうか」も聞く
家賃16万円で3か月空室になる案と、15万円で早く決まる案では、年間収入が逆転することがあります。高い査定額を提示した会社だけを選ばず、次の質問をしてください。
- 査定家賃の根拠にした近隣の募集・成約事例は何か
- 同条件なら、募集開始から成約までどの程度を想定しているか
- 戸建ての場合、駐車場・ペット・法人契約など何を条件にすると反響が変わるか
- 定期借家にすると募集条件へどの程度影響しそうか
- 募集開始から一定期間決まらない場合、どの順番で条件を見直すか
特に転勤で出発日が決まっている人は、「最高家賃」より「空室期間を含む年間収入」で判断したほうが現実的です。査定は最低でも複数社から取り、家賃だけでなく募集戦略まで比べましょう。
自主管理・管理委託・借上げのどれを選ぶ?
家を貸した後の管理方法は、大きく「自主管理」「管理会社へ委託」「借上げ・サブリース」に分けられます。費用だけでなく、家賃滞納・夜間トラブル・設備故障へ誰が対応するかで選びます。
| 管理方法 | 向いているケース | オーナーの手間 | 確認したい点 |
|---|---|---|---|
| 自主管理 | 物件の近くに住み、契約・修繕・滞納対応まで自分でできる | 大きい | 募集方法、保証会社、緊急対応、退去精算 |
| 管理委託 | 本業がある、遠方へ転勤する、初めて貸す | 小さくしやすい | 管理範囲、手数料、修繕承認額、解約条件 |
| 借上げ・サブリース | 空室リスクや管理負担を抑えたい、一般募集以外も比較したい | 小さくしやすい | 借上げ賃料の見直し、免責期間、修繕負担、解約条件 |
横にスクロールできます
自主管理は管理料を抑えやすい反面、「給湯器が壊れた」「家賃が入らない」「近隣から苦情が来た」といった連絡を自分で受けます。神奈川から遠方へ転勤する人や、平日の日中に対応できない人は、管理委託まで含めたほうが生活への負担を読みやすくなります。
借上げ・サブリースは、事業者がオーナーから家を借り、その事業者が入居者へ転貸する仕組みです。空室中の収入を安定させやすい一方、「契約時の家賃がずっと保証される」とは限りません。国土交通省も、将来の家賃減額、事業者側からの契約解除、オーナー側の維持保全・原状回復・大規模修繕費などの説明不足によるトラブルへ注意を促しています。
つまり、借上げは「管理が楽だから契約」ではなく、一般の管理委託で募集した場合の手取りと、借上げ条件の手取りを同じ期間で比べることが大切です。
空室や管理の負担が気になるなら、借上げ条件も比較
クロスハウスは、戸建て・マンションなどの借上げ相談を受け付けています。神奈川県内でも物件所在地や建物条件によって対応できるかどうかは変わるため、通常の賃貸管理と比較する一案として、対象になるか確認してみる方法があります。

借上げは通常の管理委託とは契約関係が異なります。提示された賃料だけでなく、見直し条項・修繕負担・解約条件まで確認してください。
転勤で数年だけ貸すなら、リロケーション会社も比較する
「神奈川の家へ3年後に戻る」など期間が明確なら、一般的な長期管理だけでなく、転勤留守宅に対応するリロケーション会社も候補です。代表例として、リロの留守宅管理などは転勤中の持ち家を貸すサービスを提供しています。
また、首都圏のマンションでは三井不動産レジデンシャルリースのように、期間を限定した定期借家・サブリースを扱う事業者もあります。案件の有無だけで決めず、次の条件を同じ表にして比較すると判断しやすくなります。
- 普通借家か定期借家か
- 契約期間と再契約の扱い
- 入居者募集の方法と想定賃料
- 管理料・借上げ差額など毎月の負担
- 空室時の家賃の扱い
- 設備修理・原状回復を誰が負担するか
- 契約途中で売却したい場合の制限
- オーナーが戻る時の手続きと通知管理
定期借家を選ぶ場合は、サービス名よりも「法定の事前説明と満了通知を誰が管理するか」を確認してください。戻る予定日がある人にとっては、募集賃料の数千円差より、契約の出口を予定どおり管理できることのほうが重要です。
家賃収入ではなく「年間の手残り」で貸すか判断する
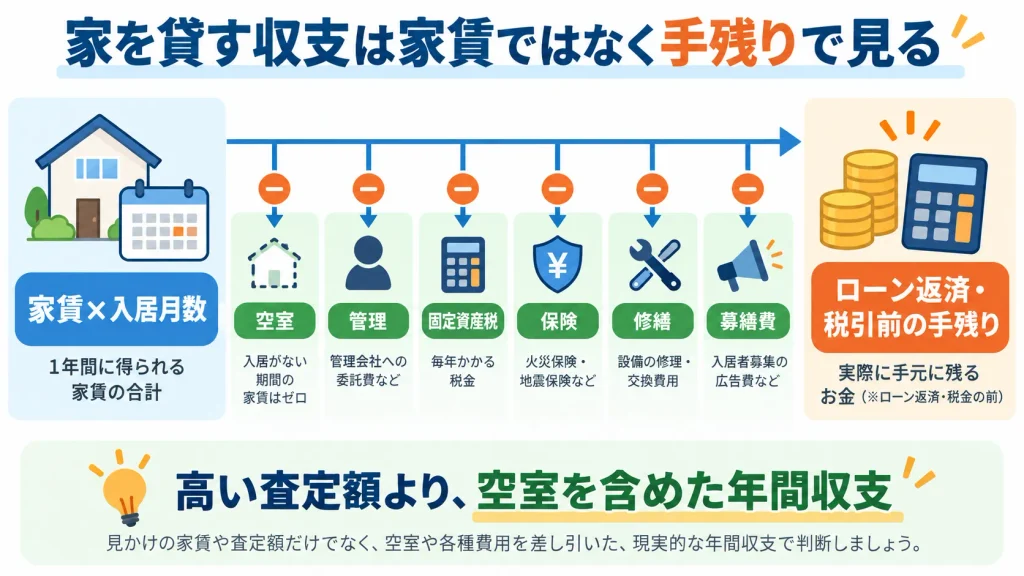
月15万円で貸せそうだから「年間180万円の収入」と考えると、実際の手残りを大きく見積もりやすくなります。空室、管理、修繕、固定資産税、保険など、家を持ち続ける支出も一緒に計算してください。
以下は実際の相場ではなく、計算方法を理解するための仮定例です。すべて同じ条件で年間収支を計算します。
| 仮定項目 | ケースA:満室12か月 | ケースB:1か月空室 |
|---|---|---|
| 月額家賃 | 150,000円 | 150,000円 |
| 年間家賃収入 | 1,800,000円 | 1,650,000円 |
| 管理費:受取家賃の5.5%と仮定 | 99,000円 | 90,750円 |
| 固定資産税:仮定 | 120,000円 | 120,000円 |
| 保険:仮定 | 30,000円 | 30,000円 |
| 修繕積立:仮定 | 100,000円 | 100,000円 |
| ローン返済・所得税前の年間手残り | 1,451,000円 | 1,309,250円 |
横にスクロールできます
この仮定では、空室1か月だけで年間家賃は15万円減ります。管理費は少し下がりますが、固定資産税や保険などは空室でも発生するため、手残りの差は141,750円です。「査定家賃が高い会社」より「その家賃でどの程度の空室期間を見込むか」を聞く理由がここにあります。
さらに住宅ローン返済がある場合、毎月のキャッシュフローから元金・利息を支払います。ただし税務上の不動産所得と現金の手残りは同じではありません。国税庁が例示する必要経費には固定資産税、損害保険料、減価償却費、修繕費などがあり、ローン返済の元金そのものをそのまま必要経費にする考え方ではありません。税務処理は個別条件で変わるため、初年度は税理士や税務署へ確認すると安心です。
想定家賃×入居月数 - 管理費 - 募集関連費 - 固定資産税 - 保険 - 修繕・設備交換 - その他オーナー負担 = ローン返済・税引前の手残り。
管理会社ごとに同じ条件で作れば、家賃査定の数字だけに引っ張られにくくなります。
「貸すか売るか迷う」なら、3,000万円特別控除の期限も確認する
相続した家や住み替え後の自宅では、「いったん貸して、数年後に売る」という考え方もあります。ただし、売却時の税制には期限があるため、賃貸収入だけで判断しないほうがよいケースがあります。
国税庁の「マイホームを売ったときの3,000万円特別控除」は、以前住んでいた家でも、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売るなど、要件を満たせば対象になります。住まなくなった後、その家を賃貸に使っていても、家屋を売るケースではそれだけで特例から外れるわけではありません。
たとえば2026年中に自宅を離れ、「まず3年間貸してから、その後ゆっくり売ろう」と考える場合、売却時期によってはこの期限に近づきます。売る可能性があるなら、賃貸開始前に「いつまでなら居住用財産の特例を検討できるか」を税理士や税務署へ確認しておくと、出口を選びやすくなります。
なお、家を取り壊して土地だけを売る場合には、取り壊し後の土地を貸すことに関する別の要件があります。売却時の特例は所有期間・居住状況・他の税制との併用など個別条件があるため、「貸していても必ず3,000万円控除が使える」とは判断しないでください。
神奈川で個人が家を貸す手順|募集前から退去まで10ステップ
家を貸す流れは、「不動産会社へ行って募集」から始まるわけではありません。住宅ローンや戻る予定を確認してから、契約・管理・税務まで一続きで設計します。
- 貸す目的と期間を決める
転勤中だけ、相続した家の長期運用、売却までの一時活用など、出口を先に決めます。 - 住宅ローン・管理規約・登記を確認する
ローン中なら金融機関へ相談。マンションは管理規約・使用細則・管理組合への届出も確認します。 - 建物と設備を点検する
給湯器、水回り、エアコン、雨漏り、外壁、鍵、火災警報器など、入居後に問題になりそうな箇所を確認します。 - 複数社から賃料査定を取る
査定家賃だけでなく、想定募集期間、ターゲット、修繕提案、定期借家への対応も比較します。 - 普通借家・定期借家を決める
将来自分で使う予定があるなら、契約終了の仕組みまで確認して選びます。 - 自主管理・管理委託・借上げを決める
家賃、空室、管理費、修繕負担、解約条件を同じ期間で比較します。 - 募集条件を決めて入居者を募集する
家賃、敷金、礼金、ペット、駐車場、法人契約、保証会社などを決めます。 - 入居審査・契約・現況記録を行う
契約条件を明確にし、入居前の傷・汚れ・設備状態を写真とチェックリストで残します。 - 入居中の家賃・修繕・連絡を管理する
設備トラブルや滞納時の連絡先、オーナー承認が必要な修繕金額などを決めておきます。 - 更新・満了・退去・次の活用を管理する
定期借家は満了通知、退去時は原状回復と敷金精算。その後は再募集・売却・自己使用を選びます。
一番見落としやすいのは、ステップ10の「出口」です。貸し始めるときは入居者を見つけることに意識が向きますが、将来自分で戻る、売る、相続する可能性がある家では、契約終了の方法まで決めておく必要があります。
個人で直接契約するなら、国交省の標準契約書を土台にする
知人・親族・勤務先の同僚など、借り手が最初から決まっていると「口約束でも大丈夫」と考えがちです。しかし、家賃の支払日、修繕負担、ペット、転貸、解約、原状回復など、認識がずれたときに確認できる書面が必要です。
国土交通省は、民間賃貸住宅向けに「賃貸住宅標準契約書」を公開しています。使用が法律で義務づけられた契約書ではありませんが、賃料、敷金、禁止行為、修繕、解除、明渡し、原状回復など、契約時に整理したい基本項目を確認できます。
ただし、標準契約書をダウンロードして空欄を埋めれば、どのケースでも十分という意味ではありません。定期借家には別の法定手続きがありますし、戸建て特有の庭・植栽・浄化槽・駐車場・自治会・設備などの扱いを特約で整理したい場合もあります。
入居前の写真は「きれいな部屋の記念」ではなく証拠として残す
国土交通省の原状回復ガイドラインでは、入居時と退去時に双方で物件状況を確認し、チェックリストや写真を使って記録することがトラブル予防に有効とされています。
戸建てなら室内だけでなく、玄関扉、外壁、庭、フェンス、駐車場、水栓、物置なども撮影しておくと比較しやすくなります。マンションなら床・壁・建具・水回り・設備の型番や動作状態も残しておきましょう。
通常使用による損耗や経年変化まで、退去時に借主へ一律請求できるわけではありません。高額なクリーニング・修繕特約を入れたい場合も、内容が明確で借主が理解して合意しているかなどが重要になります。自己流の一文だけで済ませず、契約時に説明できる状態にしてください。
管理会社を選ぶときは「管理料」より、含まれる業務を比較する
管理会社の見積もりを見ると、毎月の管理料へ目が行きます。しかし、同じ料率でも業務範囲が違えば総負担は変わります。神奈川の家を初めて貸すなら、次の項目を横並びにして比較してください。
| 比較項目 | 確認する質問 |
|---|---|
| 募集 | 写真撮影・ポータル掲載・内見・募集図面はどこまで含む? |
| 入居審査 | 保証会社利用の有無、オーナーが最終承認できる? |
| 家賃管理 | 滞納時は何日目から誰が督促する? |
| 緊急対応 | 夜間・休日の水漏れや鍵トラブルは誰が受ける? |
| 修繕 | いくら以上なら事前にオーナー承認が必要?業者指定はある? |
| 定期借家 | 事前説明書面と満了通知を誰が管理する? |
| 退去 | 立会い・原状回復見積もり・敷金精算は管理料に含む? |
| 解約 | 管理委託を変更・終了するときの予告期間と費用は? |
横にスクロールできます
たとえば管理料が少し安くても、退去立会い・更新・緊急駆け付けが都度有料なら、数年間の総額では別会社のほうが低くなることがあります。また、転勤で県外に住むなら、費用差より「緊急時にオーナー本人が神奈川へ戻らなくてよい体制」の価値が高くなることもあります。
賃料査定を依頼するときに、月額管理料だけでなく「初期費用」「更新時」「退去時」「修繕手配」「解約時」まで含む料金表をもらい、同じ条件で比較してください。
相続した神奈川の空き家を貸すなら、所有者と建物状態を先に整理
相続した実家では、転勤で自宅を貸すケースと確認項目が少し違います。長く空き家だった場合、給排水・給湯器・電気・雨漏り・シロアリ・庭木など、募集前に修繕が必要になることがあります。
また、相続登記が未了、共有名義、遺産分割が未確定など、誰が貸主として契約するのか整理が必要な場合があります。複数人で共有しているなら、家賃の受取口座、修繕費の負担、売却する場合の方針も先に話し合っておくと管理中の対立を減らせます。
「貸せる状態にするためのリフォーム費が大きい」「一般賃貸で募集しても反響が弱い」ときは、売却、借上げ、用途変更なども含めて比べます。修繕費をかけた後で借り手が見つからない事態を避けるため、工事前に賃料査定と必要工事の優先順位を確認してください。
神奈川県には空き家所有者向けの相談窓口がある
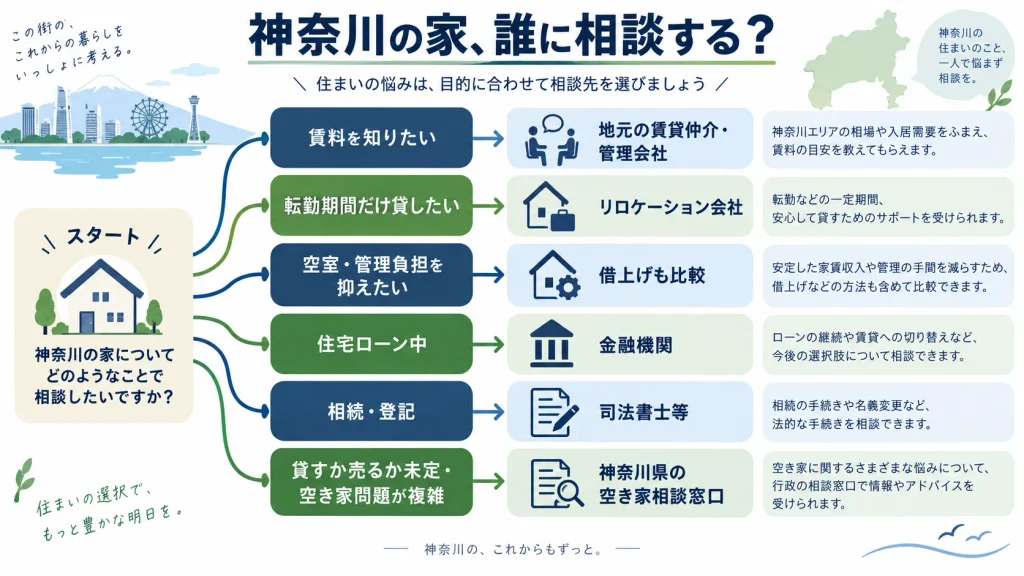
「どの不動産会社へ行けばよいか分からない」「相続・管理・売却のどこから整理するべきか迷う」という場合は、いきなり契約先を決める必要はありません。
神奈川県は、県内各市町村の空き家相談窓口一覧を公開しています。また、公益社団法人かながわ住まいまちづくり協会には、空き家所有者向けの「空き家総合相談窓口」があり、県公式ページから案内されています。
空き家総合相談窓口の専用電話は045-664-6901です。賃貸だけでなく、売却・管理・相続など論点が混ざっている場合の整理先として使えます。
家を貸したら税金はどうなる?不動産所得と確定申告の基本
家賃を受け取ると、原則として不動産の貸付けによる収入として扱われます。国税庁は、不動産所得を「総収入金額-必要経費」で計算すると案内しています。
必要経費の代表例として国税庁が挙げているのは、貸付資産にかかる固定資産税、損害保険料、減価償却費、修繕費などです。管理委託料や募集に直接必要な費用なども、賃貸収入を得るために直接必要で、家事費と区分できるかを確認して処理します。
会社員の場合、「家賃収入が年間20万円を超えたら必ず確定申告」という覚え方は正確ではありません。国税庁は、1か所から給与を受け、給与収入2,000万円以下など一定条件の給与所得者について、給与所得・退職所得以外の所得金額の合計が20万円を超える場合などに確定申告が必要と案内しています。判定するのは家賃の売上ではなく、必要経費を差し引いた所得などです。
また、医療費控除などのため確定申告を行う場合は、20万円以下の所得も含めて申告する必要があります。青色申告、損失、共有名義、海外転勤などが絡むと扱いが変わるため、初年度は税務署や税理士へ確認してください。
火災保険・設備・修繕は「貸した後」を想定して見直す
自宅として加入していた火災保険は、賃貸に出すことで使用状況が変わります。現在の契約のまま補償できるか、変更手続きが必要かは保険商品によって異なるため、募集前に保険会社・代理店へ「自宅を賃貸に出す」ことを伝えて確認してください。
設備も同じです。給湯器、エアコン、温水洗浄便座、食洗機などを「設備」として貸すのか、「残置物」として扱うのかで、故障時の対応について認識が変わります。募集図面と契約書で扱いをそろえましょう。
戸建てなら、庭木の剪定、落ち葉、外壁、雨樋、浄化槽、害虫、駐車場など、マンションより管理項目が増えることがあります。「入居者がやると思っていた」「オーナーがやると思っていた」を避けるため、入居中の管理分担を契約前に決めておくことが大切です。
神奈川で家を貸すときに避けたい7つの失敗
- 住宅ローンを確認せず募集する
借り手が決まってから金融機関へ相談すると、契約スケジュールが崩れます。 - 戻る予定なのに普通借家を安易に選ぶ
「2年契約=2年後に必ず戻れる」ではありません。 - 一番高い賃料査定だけを信じる
空室期間と値下げ時期まで含めて年間収支を比較します。 - サブリースの“保証家賃”だけを見る
家賃見直し、修繕負担、契約解除などを確認します。 - 入居前の傷や設備状態を記録しない
退去時にいつ生じた損傷か分かりにくくなります。 - 売却の可能性があるのに税務期限を確認しない
旧自宅の3,000万円特別控除など、売却時期が関係する制度があります。 - 自主管理の手間を0円と考える
夜間連絡、修繕手配、滞納、退去など、自分の時間も管理コストです。
特に「とりあえず2年だけ貸してみる」という始め方は、契約の出口が曖昧になりやすいので注意してください。戻る予定、売る可能性、住宅ローン、税制の期限を確認してから募集すれば、後から選択肢を失いにくくなります。
神奈川で家を貸す前に、今日やること5つ
- 住宅ローン残高と借入先を確認する
ローン中なら、賃貸開始前に金融機関へ相談するための情報をそろえます。 - 自分が家へ戻る可能性と時期を書く
「3年後」「戻る予定なし」「未定」だけでも、普通借家・定期借家の判断材料になります。 - 固定資産税・保険・ローン返済・直近の修繕履歴を集める
賃料査定後に年間収支を計算できるようにします。 - 地元対応の2~3社へ賃料査定を依頼する
査定額だけでなく、募集期間・管理内容・契約形態の提案まで比較します。 - 売却も少し考えているなら、賃貸契約前に出口を確認する
居住用財産の税制や、入居中売却のしやすさを確認してから貸す期間を決めます。
この5つがそろえば、不動産会社との相談が「いくらで貸せますか?」だけで終わらず、「何年貸すか」「どの契約が合うか」「年間いくら残りそうか」まで具体的になります。
一般賃貸だけでなく、借上げも比較したい人へ
相続した空き家、遠方管理が難しい家、一般募集での空室が心配な家では、借上げが合う場合もあります。クロスハウスは戸建てなどの借上げ相談を扱っています。神奈川県内でも物件条件・エリアによって対応できるかどうかが変わるため、通常の管理会社の査定と並べて条件を確認してください。
借上げ条件と一般賃貸の想定手取りを同じ期間で比較し、家賃見直し・修繕負担・解約条件を確認してから判断してください。
神奈川で家を貸したい個人のよくある質問
個人が自分の家を貸すのに宅建士資格は必要ですか?
住宅ローンが残っている家でも貸せますか?
3年後に神奈川の自宅へ戻る予定なら、どの契約が向いていますか?
知人に直接貸す場合、不動産会社を通さなくてもよいですか?
自主管理と管理会社への委託はどちらがよいですか?
サブリースなら空室でも家賃がずっと同額で保証されますか?
家賃収入があれば会社員でも必ず確定申告が必要ですか?
一度貸した家を後から売ることはできますか?
まとめ|神奈川で家を貸すなら、賃料より先に「出口」を決める
神奈川で個人が自分の家を貸すことはできます。ただし、家賃査定から始めるより、住宅ローン、戻る予定、契約形態、売却の可能性を先に整理するほうが、後から困りにくくなります。
- 自己所有の家を自ら貸すだけなら、宅建業免許は不要
- 住宅ローン中なら、入居者募集より前に金融機関へ相談する
- 将来自分が戻るなら、普通借家と定期借家の出口の違いを確認する
- 賃料査定は県平均ではなく、同じ生活圏・物件条件で複数社から取る
- 管理料の安さより、滞納・修繕・緊急対応・退去までの業務範囲を比べる
- 借上げ・サブリースは家賃見直し、修繕負担、解約条件まで確認する
- 年間収支は「家賃×12」ではなく、空室と維持費を差し引いて計算する
- 後から売る可能性があるなら、マイホーム売却の税制期限も確認する
最初の行動は、金融機関・家族・物件資料の3つを確認したうえで、神奈川のその地域に対応する複数の会社へ賃料査定を依頼することです。「いくらで貸せるか」だけでなく、「何か月で決まりそうか」「どの契約が合うか」「年間でいくら残りそうか」まで聞いて比較してください。
状況別の次の一歩
転勤で数年後に戻る
金融機関へ確認し、定期借家に対応できるリロケーション・管理会社へ賃料査定を依頼します。
相続した家・空き家を長期活用したい
通常の管理委託と借上げの両方で、年間手残りと管理負担を比較します。
貸すか売るか決め切れない
賃料査定と売却査定を同時に取り、3年後・5年後の出口と税務も含めて判断します。
参考情報
住宅ローン、税金、契約、サブリースの扱いは個別条件で変わります。契約・申告前は、以下の一次情報と各金融機関・専門家の案内で最新条件を確認してください。
- 神奈川県「宅地建物取引業の免許について」
- 国土交通省 関東地方整備局「賃貸住宅管理業 よくある質問」
- 住宅金融支援機構「返済中に融資住宅を賃貸にしてもいいですか」
- 国税庁「転勤と住宅借入金等特別控除等」
- 国土交通省「定期建物賃貸借 Q&A」
- 国土交通省「定期建物賃貸借契約の流れ」
- 国土交通省「賃貸住宅標準契約書について」
- 国土交通省「原状回復をめぐるトラブルとガイドライン Q&A」
- 国土交通省「賃貸住宅管理業法ポータル サブリース」
- 国税庁「不動産収入を受け取ったとき(不動産所得)」
- 国税庁「給与所得者の確定申告」
- 国税庁「マイホームを売ったときの特例」
- 神奈川県「空き家に関する相談窓口」