※本記事にはプロモーションが含まれています
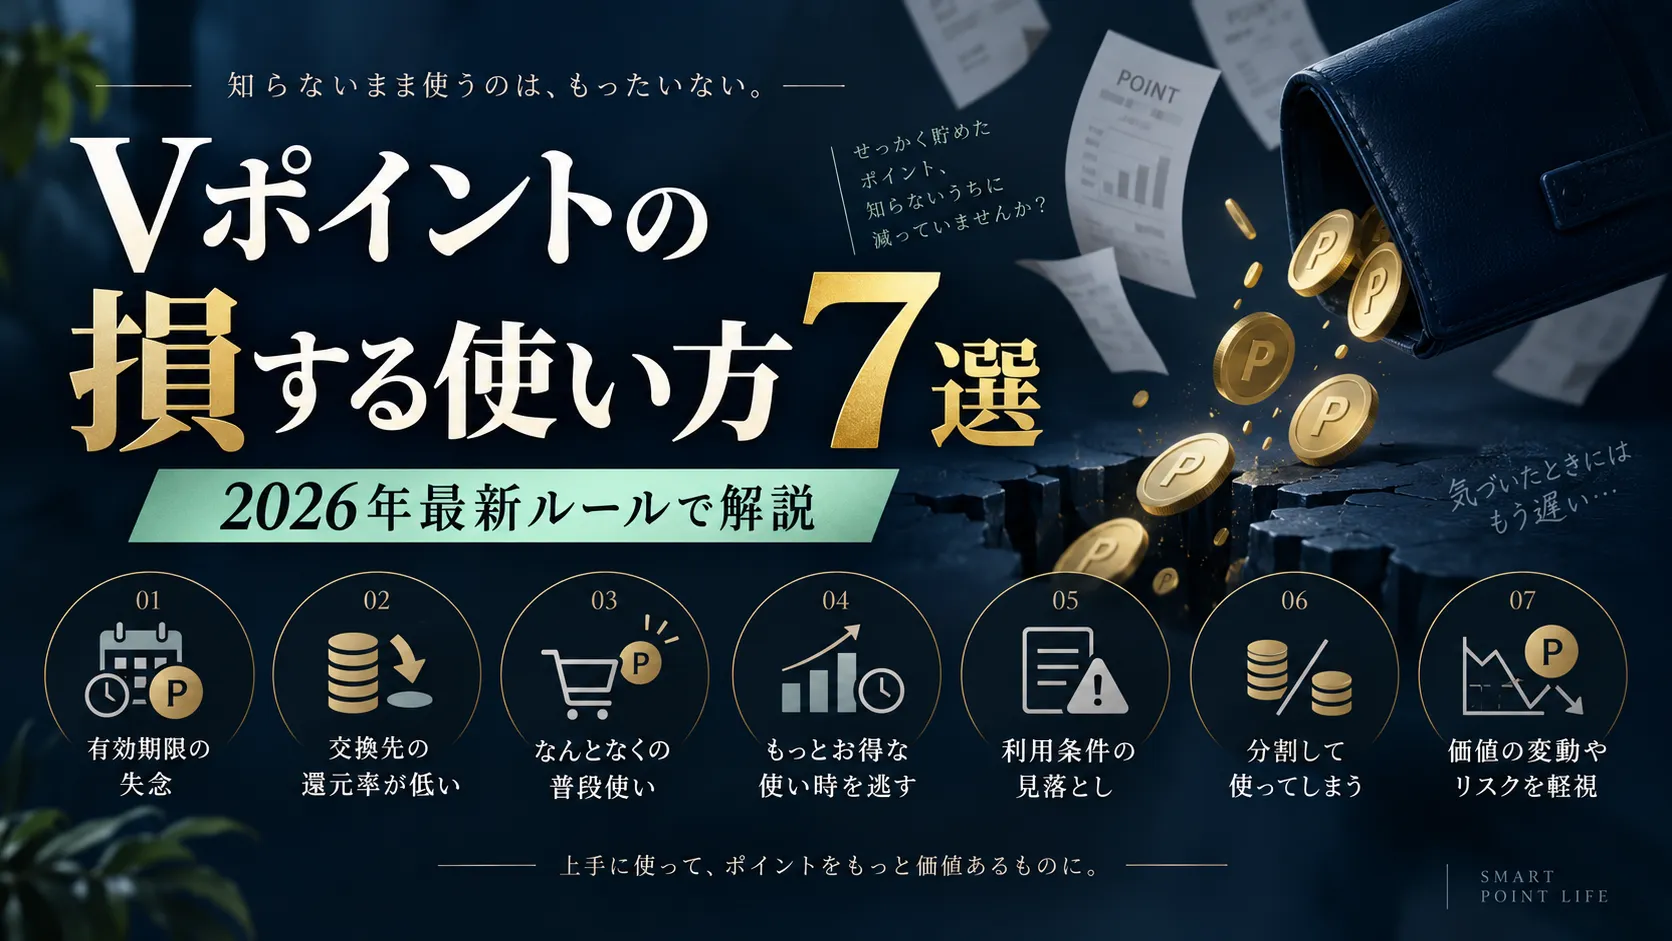
Vポイントは「1ポイント=1円」で使える方法が多いため、何に使っても同じと思いがちです。しかし実際には、交換した瞬間に価値が下がる使い方だけでなく、同じ店でより高い還元を受けられる決済を捨てる、使い切れない額を支払い充当へ回して失効させる、といった見えにくい損があります。
2026年9月18日時点で、特に避けたいのはVJAギフトカードへ小口交換すること、対象コンビニ・飲食店でVポイントPayを何となく使うこと、カード請求額を大きく超えるポイントを一度にキャッシュバックへ交換することです。
一方で、「カード請求への充当は損」「1ポイント=1円で使うだけでは全部損」と一律に考える必要もありません。Vポイントは通常1ポイント=1円が基準で、PayPayポイントとの交換や、SBI証券のポイント投資も1ポイント=1円分です。WAON POINTへ交換して、毎月20日のウエルシアお客様感謝デーを利用できる人なら、1ポイントより大きな買い物価値を得られる場合もあります。
注意したいのは古い情報です。三井住友カード側の多くの他社ポイント・マイル移行サービスは2026年3月31日に終了しました。現在はPayPayポイントとの1:1相互交換など新しい選択肢が増えています。「Vポイント→楽天ポイント・dポイント・nanacoなどへ0.8倍」という過去の記事だけを前提に使い方を決めないようにしてください。
この記事では、損を「①交換した瞬間に価値が下がる」「②本来もらえた還元を逃す」「③期限・仕様で失効する」「④投資や不要な買い物で価値が減る」の4種類に分け、同じポイント数でどれほど差が出るかまで計算します。金融・ポイント制度は変更されるため、以下は2026年9月18日時点の公式情報をもとに整理しています。
Vポイントの損する使い方は4種類|「1ポイント=1円」だけ見ない
| 損の種類 | 典型例 | 何が減る? |
|---|---|---|
| 交換レートの損 | VJAギフトカードへ交換 | ポイントそのものの交換価値 |
| 還元の機会損失 | 高還元対象店でVポイントPayを使う | 本来獲得できたポイント |
| 期限・仕様の損 | 大量のキャッシュバック残高を使い切れない | 失効した残高 |
| 行動・価格変動の損 | 期限を理由に不要品を買う/投資を「必ず増える」と考える | 現金支出・投資元本の価値 |
※「損」は必ずしも交換レートだけではありません。使う場所・期限・目的まで含めて判断します。
たとえば、1ポイント=1円のVポイントPayは交換レートだけなら損ではありません。しかし対象のコンビニ・飲食店で、三井住友カードのスマホタッチ決済なら7%、Oliveフレキシブルペイのクレジットモードなら8%還元を受けられるところ、VポイントPayで払うとその高還元は対象外です。これはポイント自体の価値ではなく「もらえたはずの還元を逃す損」です。
逆に、Vポイントをカード支払いへ1ポイント=1円で充当するのは、請求額の範囲に収まるなら分かりやすい使い方です。問題は「1:1かどうか」ではなく、使い切れる条件まで確認しているかにあります。
Vポイントを使い切る前に、そもそも自分に合う経済圏か確認
楽天市場・楽天ペイをよく使う人と、三井住友カード・SBI証券をよく使う人では、貯めやすいポイントが違います。
Vポイントで損する使い方7選|2026年版
ここからは、現在の制度で実際に差が出る使い方を7つに分けます。「絶対に禁止」という意味ではなく、交換する目的があるなら選んでも構いません。大切なのは、失う価値を分かったうえで選ぶことです。
1.VJAギフトカードへ小口交換する|5,500ポイントが5,000円になる
最も数字で分かりやすいのがVJAギフトカードです。現在、5,000円分へ交換するには5,500ポイント、10,000円分には10,500ポイントが必要です。カード支払いへの充当なら1ポイント=1円なので、交換時点で差が生まれます。
| VJAギフトカード | 必要Vポイント | 1ポイントの価値 | 1:1利用との差 |
|---|---|---|---|
| 5,000円分 | 5,500pt | 約0.909円 | 500円相当減 |
| 10,000円分 | 10,500pt | 約0.952円 | 500円相当減 |
| 15,000円分 | 15,500pt | 約0.968円 | 500円相当減 |
| 20,000円分 | 20,500pt | 約0.976円 | 500円相当減 |
※ギフトカード額÷必要ポイントで当サイトが再計算。カード支払い充当など1ポイント=1円の使い方と比較しています。
5,000円コースは5,500ポイントを使うため、同じ5,500ポイントをカード支払いへ充当した場合より500円相当少なくなります。割合で見ると約9.1%です。20,000円コースでも500ポイント分の差は残ります。
贈答用に紙の商品券が必要、VJAギフトカードでしか実現できない目的があるなら交換する意味はあります。ただ「何となく商品券にしておこう」という使い方なら、1:1で使える方法を先に検討したほうがポイント価値を残せます。
2.対象コンビニ・飲食店でVポイントPayを使う|7~8%還元を逃すことがある
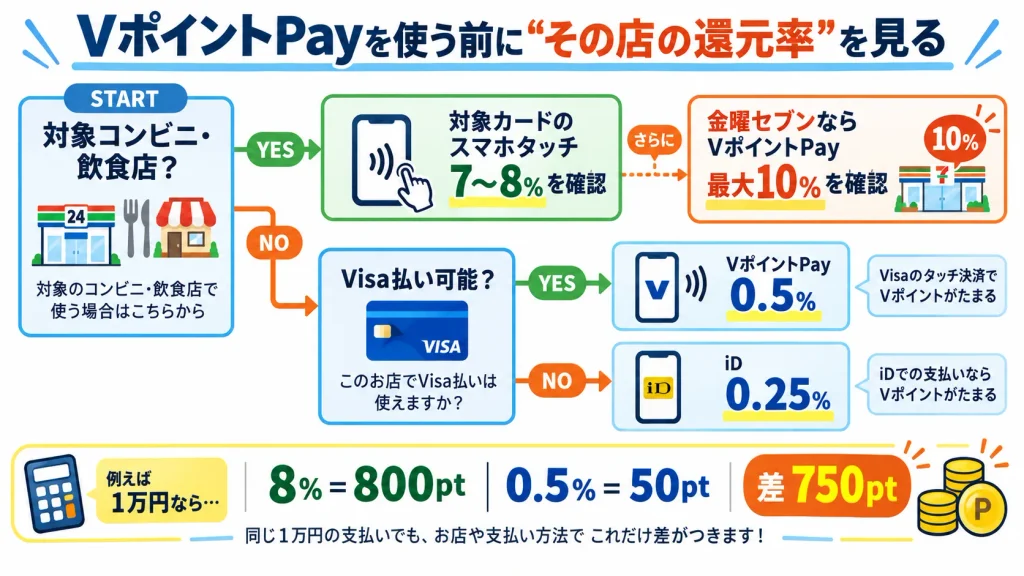
VポイントPayはVisa払いなら利用額の0.5%、iD払いなら0.25%の利用特典があります。通常の店でポイントを使うには便利ですが、三井住友カードの高還元対象店では事情が変わります。
2026年2月1日以降、対象のコンビニ・飲食店でスマホのVisa/Mastercardタッチ決済または対象モバイルオーダーを使うと、Oliveフレキシブルペイのクレジットモードは8%、その他の対象三井住友カードは7%還元です。VポイントPay残高での支払いはこの「最大8%還元」の対象外です。
| 1万円の対象利用 | 還元率 | 獲得目安 | VポイントPay Visaとの差 |
|---|---|---|---|
| Oliveクレジットモードの対象決済 | 8% | 800pt | +750pt |
| 対象三井住友カードの対象決済 | 7% | 700pt | +650pt |
| VポイントPay・Visa | 0.5% | 50pt | 基準 |
| VポイントPay・iD | 0.25% | 25pt | -25pt |
※1万円が各還元の対象になる単純モデル。カードごとの対象条件、200円未満の端数、対象外店舗等があります。
1万円なら、Oliveクレジットモード8%とVポイントPay Visa 0.5%の差は750ポイントです。つまり「貯めたVポイントを使うためにVポイントPayを選んだ結果、新しくもらえるポイントを減らす」ことがあります。
ただし例外があります。毎週金曜日のセブン‐イレブンでは、条件を満たしたVポイントPayのスマホタッチ決済に「最大10%還元」の特典があります。金曜日まで一律にVポイントPayを避けるのではなく、曜日・店舗・条件を確認してください。セブン‐イレブンでの支払い方法はセブン‐イレブンで三井住友カードと楽天カードを比較でも詳しく整理しています。
また、VポイントPayを使うなら通常はiDよりVisa払いのほうが利用特典は高くなります。Visa 0.5%、iD 0.25%なので、対応店で同じ1万円を支払えば差は25ポイントです。
3.カード請求額より多すぎるポイントを一度にキャッシュバックする
三井住友カードの支払い金額へ充当するキャッシュバックは1ポイント=1円です。交換レートは悪くありません。損が生まれるのは、毎月のカード請求額に対して交換額が大きすぎる場合です。
交換したポイントが当月の支払い金額を超えると翌月へ繰り越されますが、キャッシュバック繰越残高の有効期限は3カ月です。初回に充当される月と、その後3カ月の支払いまでに使い切れなければ残高は失効し、現金で振り込まれることもありません。
たとえば今後4回のカード請求が毎月2,000円程度なのに、10,000ポイントを一度にキャッシュバックへ交換したとします。4回とも2,000円なら使えるのは8,000円分で、残り2,000円分は期限後に失効する可能性があります。
キャッシュバックを使うときは、「今月いくら請求されるか」だけでなく、初回充当から3カ月後までの請求見込みを確認してください。10,000ポイントあるから10,000ポイント全部交換する、ではなく、使い切れる範囲だけ移すのが安全です。
4.使う予定がないのにVポイントPayへ大量チャージする
VポイントPayへのポイントチャージも1ポイント=1円です。ただし、一度チャージした残高はキャンセル・払い戻しできません。Vポイントのまま持っていればカード支払い、ポイント交換、SBI証券など複数の選択肢がありますが、チャージ後はVポイントPay残高として使うことになります。
現在は「ポイントで支払う」をONにすれば、VポイントをあらかじめVポイントPay残高へチャージせず、そのまま支払いへ使う方法もあります。残高へ移す明確な理由がないなら、使う直前までVポイントのまま残しておくほうが選択肢を維持できます。
VポイントPay残高にはVポイント本体とは別の有効期限があります。通常は初回登録から5年間で、所定期間内に利用・チャージすると更新される仕組みです。なお、2026年は有効期限を巡る特別対応が行われており、三井住友カードは2026年8月期限分まで2031年へ延長、9月以降については記事作成時点で「決定次第案内」としています。有効期限が近い人はアプリ表示と最新案内を必ず確認してください。
5.2023~2025年の「0.8倍交換」情報をそのまま使う
検索すると、「Vポイントを楽天ポイント・dポイント・Ponta・nanacoなどへ交換すると0.8倍になるので損」という古い記事が今も見つかります。しかし2026年現在、三井住友カード側の多くの他社ポイント・マイレージ移行サービスは2026年3月31日で終了済みです。
現在は別ルートもあります。PayPayポイントとは2026年3月24日から1ポイント=1ポイントの相互交換が始まり、100ポイントから、1日1回、月3万ポイントまで交換できます。WAON POINTとも相互交換でき、1ポイント単位、月3万ポイントまでです。
つまり、「他社ポイント交換=必ず2割損」という結論も現在は正しくありません。交換先ごとにレートと使い道を確認し、古い一覧表だけで判断しないことが重要です。
6.Vポイント投資を「1ポイントが必ず増える使い方」と考える
SBI証券ではVポイントを1ポイント=1円分として、投資信託や国内株式の購入に使えます。交換レートだけを見れば1:1です。
ただし、ポイント投資は「使った瞬間にポイント価値が増える仕組み」ではありません。10,000ポイントで金融商品を買えば10,000円分を投資したことになり、その後は価格変動によって10,000円を上回ることも、下回ることもあります。
「現金を減らさず投資を始めたい」「もともと買う予定だった投資信託に充てたい」という人には選択肢ですが、近いうちに生活費へ使う予定のポイントまで投資へ回す必要はありません。ポイントでも投資リスクは現金投資と同じように考え、商品の手数料・リスクを確認してください。
7.有効期限が怖くて不要な物を買う
通常のVポイントの有効期限は、最後にポイントが「貯まる・使う・交換する」などの変動があった日から1年間です。通常ポイントは変動があれば期限が自動延長されます。
そのため、日常的に三井住友カードやVポイント提携先を使ってポイントが動いている人が、「今月中に全部使わないと失効する」と焦って不要な買い物をする必要はありません。1,000ポイントを守るために、予定していなかった2,000円の商品を買えば家計では1,000円余計に出ていくことになります。
ただし、有効期限が固定されたポイントは別です。通常ポイントの変動では延長されないポイントもあるため、Vポイントサイトで「通常ポイント」と期限固定ポイントの内訳を確認してください。
10,500Vポイントを使うといくらになる?同条件で比較
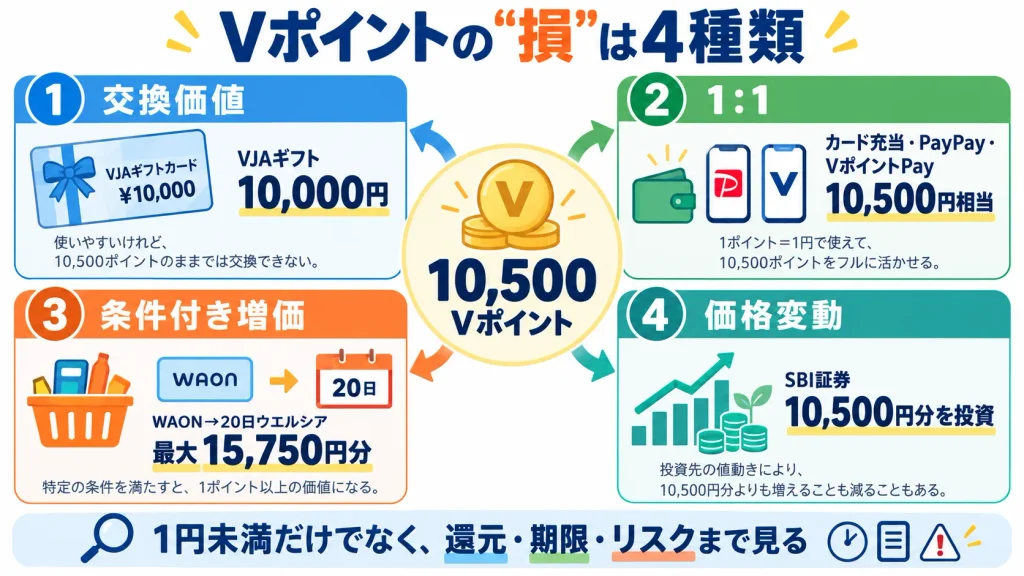
「結局どれが損なのか」を分かりやすくするため、10,500ポイントを持っているケースでそろえます。投資やウエル活は性質が違うため、確定価値ではなく条件付きとして分けています。
| 使い方 | 交換・利用時の価値 | 注意点 |
|---|---|---|
| カード支払い充当 | 10,500円分 | 4回程度の支払いで使い切れる額にする |
| PayPayポイントへ交換 | 10,500pt | 1:1。交換上限・利用先を確認 |
| VポイントPayへ利用 | 10,500円分 | Visa利用なら0.5%特典。高還元対象店では機会損失に注意 |
| VJAギフトカード | 10,000円分 | 同じ10,500ptでも500円相当少ない |
| WAON POINT→20日ウエルシア | 最大15,750円分の買い物相当 | 交換後WAON POINT、20日、200pt以上など条件あり |
| SBI証券でポイント投資 | 10,500円分を投資 | 購入後の価値は上がることも下がることもある |
※ウエルシアは1.5倍分を予定していた対象商品へ使い切れた場合の単純計算。投資は元本保証ではありません。
固定価値だけで見ると、カード支払い・PayPay交換・VポイントPayは1:1です。VJAギフトカード10,000円コースは10,500ポイント必要なので、この条件では500円相当の差がはっきり出ます。
一方、ウエルシアのお客様感謝デーは毎月20日、200 WAON POINT以上を使うと1.5倍分の買い物ができます。10,500 Vポイントを1:1でWAON POINTへ交換できる前提なら、最大15,750円分の買い物相当です。ただし、15,750円分の日用品を本来買う予定がある人にとっての価値です。不要品まで買えば、数字上の「1.5倍」が家計の節約になるとは限りません。
SBI証券も10,500ポイントを10,500円分として使えますが、購入後は金融商品の価格が変わります。1:1で投資できることと、1ポイントが将来1円以上になることは別の話です。
1ポイント=1.5円のウエル活は本当に得?不要品を買えば逆に損
VポイントをWAON POINTへ交換してウエルシアのお客様感謝デーを使う方法は、条件が合えばポイント価値を高めやすい方法です。VポイントとWAON POINTは相互交換でき、毎月20日のウエルシアでは200 WAON POINT以上の利用で1.5倍分の買い物ができます。
たとえば普段から月6,000円分の洗剤・シャンプー・医薬品などをウエルシアで買っている人なら、4,000 WAON POINTで6,000円分の対象買い物をまかなえる計算になります。この4,000ポイントを普通に4,000円として使うより、予定していた支出を2,000円多く抑えられます。
ただし、「ポイントを1.5倍にしたから何か買わなければ」と6,000円分の不要品を買えば節約にはなりません。ポイント価値は「欲しくなかった物の定価」ではなく、本来現金で買う予定だった支出をどれだけ減らせたかで考えるのが現実的です。
また、ウエルシアのお客様感謝デーで使えるのはWAON POINTです。電子マネーWAONポイントへチャージしてしまうと対象外なので、ポイントの種類を取り違えないようにしてください。
VポイントPayは「使う店」で得・損が逆転する
VポイントPayを一律に「損」と決めるのも適切ではありません。Visa加盟店で使いやすく、通常Visa払いなら0.5%の利用特典があります。カード支払い充当より「使った実感」がほしい人にも向いています。
判断のポイントは、その店で別の高還元があるかです。高還元対象のコンビニ・飲食店では対象三井住友カードのスマホタッチ決済を優先し、それ以外のVisa加盟店ではVポイントPayを使う、と分けると機会損失を減らせます。
- 対象コンビニ・飲食店:Oliveクレジット8%、対象三井住友カード7%などの条件を先に確認
- 毎週金曜日のセブン‐イレブン:VポイントPayスマホタッチで最大10%の例外あり
- その他のVisa加盟店:VポイントPay Visaの0.5%特典を活用しやすい
- iDしか使わない場合:VポイントPayの利用特典は0.25%なのでVisaとの違いを確認
「ポイントを使う店」と「ポイントを貯める店」を同じにする必要はありません。高還元店ではカードで新しいVポイントを貯め、ほかの通常店やカード請求で貯まったポイントを使う方法もあります。
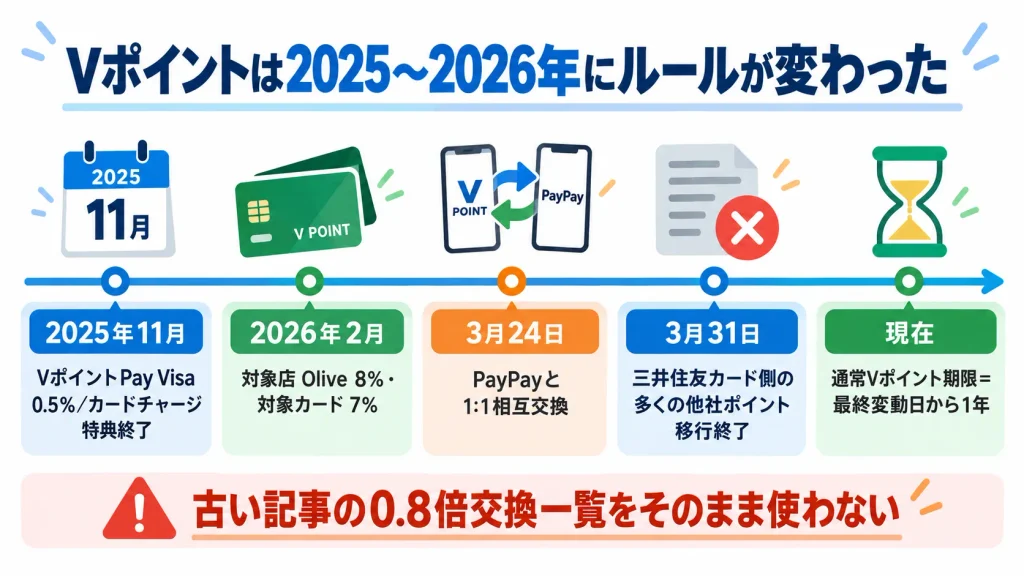
2026年に変わったVポイントのルール|古い「損する使い方」記事に注意
Vポイントは2025~2026年に複数の制度変更がありました。検索上位には更新前の交換先・還元率・有効期限を前提にした記事も残っています。
| 時期 | 変更 | 現在の見方 |
|---|---|---|
| 2025年11月 | VポイントPay Visa利用特典を0.5%へ引上げ | iDは0.25%のまま |
| 2025年11月 | 三井住友カードからVポイントPayへのチャージ特典0.25%を廃止 | 「チャージでもポイント獲得」は古い |
| 2026年2月 | 対象店でOliveクレジット8% | その他の対象カードは7% |
| 2026年3月24日 | PayPayポイントとVポイントの1:1相互交換開始 | 100pt~、1日1回、月3万pt |
| 2026年3月31日 | 三井住友カード側の多くの他社ポイント・マイル移行終了 | 古い0.8倍交換一覧をそのまま使わない |
| 現在 | 通常Vポイントの期限は最終変動日から1年 | 変動で自動延長。期限固定ポイントは別 |
※提携カード独自メニューなど例外があります。実際の交換画面・公式条件を確認してください。
特に大きいのが、2023年ごろの記事との違いです。当時よく紹介されていた「他社ポイントへ0.8倍で交換」「VポイントPayへカードチャージして0.25%獲得」といった情報は、現在の一般的な使い方としてそのまま当てはまりません。
また通常Vポイントの有効期限を「獲得月から2年」と説明する古い情報にも注意してください。現在は最終変動日から1年間で、通常ポイントは貯める・使う・交換するなどの変動によって自動延長されます。
ルールの変更が多くて追いきれないと感じたら
半年ごとに条件が変わるポイントを毎回チェックするより、普段の支出先に合うポイント・カードへ寄せておくほうが管理は楽になります。楽天市場・楽天ペイなどをよく使うなら、楽天カードも比較候補になります。
※Vポイント自体を手放す必要はありません。ルールを追うのが負担なら、経済圏を寄せる選択肢もある、という位置づけです。
Vポイントを損せず使う順番|5ステップで判断
使い道を毎回比較するのが面倒なら、次の順番で確認すると大きな取りこぼしを避けやすくなります。
- 期限を見る:通常ポイントか、期限固定ポイントかを確認する
- 1ポイント=1円を下回らないか:ギフトカード・交換先のレートを確認する
- 使う店の還元率を見る:対象コンビニ・飲食店ならカード高還元を捨てない
- 使い切れる額だけ移す:キャッシュバックやVポイントPayへ必要以上に移さない
- 1円以上を狙うなら「本来買うもの」に限定:ウエル活などは予定支出の置き換えとして使う
迷った場合は、カード請求が十分あるなら1:1のキャッシュバック、PayPayを日常的に使うなら1:1交換など、確実に使い切れる方法から選ぶと管理が簡単です。
ポイントを増やすことが目的になり、不要な店・商品へ支出を移すと本末転倒です。「ポイント価値を最大化する」より、「現金支出を実際に減らせるか」を最後の判断基準にしてください。
Vポイント経済圏が合わないなら、貯めるポイント自体を見直す
Vポイントを毎回PayPayやWAON POINTへ移していて、三井住友カードの高還元店やSBI証券をほとんど使わないなら、今後もVポイントを中心に貯め続ける必要があるかを見直してもよいでしょう。
たとえば楽天市場・楽天ペイ・楽天モバイルをよく使う人は楽天ポイント、ドコモのサービスが多い人はdポイントのほうが生活動線に合う場合があります。どのポイントが得かは、最高還元率ではなく「普段の支出で無理なく貯めて、期限内に使えるか」で決まります。
経済圏そのものを比較したい場合は、楽天ポイントとVポイントの比較、Vポイントとdポイントの比較をご覧ください。
楽天サービス中心なら、Vポイントにこだわらない選択も
楽天市場・楽天ペイなどを日常的に使うなら、今後貯めるポイントを楽天ポイントへ寄せるほうが管理しやすい場合があります。カードを増やす前に、普段の支出先を確認してください。
※Vポイントを使うためだけに新しいカードを作る必要はありません。普段の利用先が楽天経済圏に合う場合の選択肢です。
Vポイントの損する使い方に関するよくある質問
Q. Vポイントは何に使うのが一番損しませんか?
1ポイント=1円で確実に使い切れる方法なら、カード支払いへの充当、VポイントPay、PayPayポイントへの1:1交換などが候補です。ただしカード支払いは繰越残高の3カ月期限、VポイントPayは高還元対象店での機会損失に注意してください。
Q. Vポイントのキャッシュバックは損ですか?
交換レートは1ポイント=1円なので、それだけで損とはいえません。交換額がカード請求額を大きく上回り、初回充当後3カ月までに使い切れないと残高が失効する点が注意点です。
Q. VポイントPayへチャージするのは損ですか?
通常のVisa加盟店で使うなら1ポイント=1円で利用でき、Visa払いには0.5%の利用特典があります。ただしチャージ後は返金できず、高還元対象のコンビニ・飲食店では7~8%のカード還元を逃すことがあります。
Q. VポイントPayはVisaとiDのどちらが得ですか?
通常の利用特典はVisaが0.5%、iDが0.25%です。両方使える店で同じ条件ならVisaのほうが還元率は高くなります。ただし店舗・キャンペーンごとの条件も確認してください。
Q. VポイントをPayPayポイントへ交換すると損しますか?
現在は1Vポイント=1PayPayポイントの等価交換です。100ポイントから1日1回、月3万ポイントまで交換できます。直接レートでは減りませんが、交換後の使い道や再交換制限を確認してから移してください。
Q. VポイントをWAON POINTへ交換すると損しますか?
相互交換は1ポイント単位で利用でき、ウエルシアで毎月20日に200 WAON POINT以上を使えば1.5倍分の買い物に使えます。普段から買う日用品などへ使える人には有力ですが、不要品を買えば節約にはなりません。
Q. VJAギフトカードへの交換はどれくらい損ですか?
5,000円分には5,500ポイント必要なので、1:1利用と比べると500円相当、約9.1%分価値が下がります。10,000円分も10,500ポイント必要で500円相当の差があります。
Q. Vポイント投資は一番お得ですか?
1ポイント=1円分で投資できますが、購入した金融商品の価格は変動します。増える保証はなく、元の10,000円相当を下回ることもあります。もともと投資する予定があり、リスクを理解している人向けの選択肢です。
Q. Vポイントの有効期限は2年ですか?
現在の通常Vポイントは、最終のポイント変動日から1年間です。貯める・使う・交換するなどの変動で自動延長されます。ただし有効期限固定ポイントは個別の期限で失効します。
Q. 期限が近いVポイントは何に使えばいいですか?
通常ポイントなら、まず本当に期限が近いか、最近のポイント変動で延長されていないか確認してください。期限固定ポイントなど延長されないポイントは、普段の買い物やカード支払いなど確実に使う支出へ充てると無駄を減らせます。
まとめ|Vポイントは「1円未満・還元逃し・期限・リスク」を確認してから使う
Vポイントで最も分かりやすく損が出るのは、1ポイント=1円を下回る交換です。VJAギフトカード5,000円分は5,500ポイント必要なので、1:1のカード支払い充当と比べると500円相当の差があります。
しかし、損は交換レートだけではありません。対象コンビニ・飲食店でVポイントPayを使い、7~8%のカード還元を逃すこと、カード請求より大きすぎる額をキャッシュバックへ交換して3カ月後に失効させることも、金額の大きな取りこぼしにつながります。
2026年はルールも変わっています。PayPayポイントとの1:1相互交換が始まり、三井住友カード側の多くの旧ポイント移行サービスは終了しました。VポイントPayのVisa利用特典も0.5%へ上がっています。古い記事の交換レートだけを見て決めず、現在の公式条件を確認してください。
迷ったら、①期限、②交換レート、③使う店の還元率、④移した後の期限や返金できるかどうか、⑤本来買う予定だった物か、の順で確認します。ポイントを最大化することより、実際の現金支出を減らせる使い方を選ぶことが大切です。
使う前に3つだけ確認
交換先は1ポイント=1円以上か
ギフトカードなど、交換した瞬間に価値が下がるものは目的があるときだけ選びます。
その店で、もっと高いカード還元がないか
対象コンビニ・飲食店はVポイントPayより対象カードのスマホタッチ決済が有利な場合があります。
使い切れる量だけ移す
カード支払い充当・VポイントPay・ポイント交換は、期限や取消不可の条件を見て必要な分だけ動かしましょう。
参考情報
ポイント制度、還元率、交換先、キャンペーンは変更される場合があります。特にVポイントPayの有効期限については2026年に特別対応が行われているため、実際に交換・チャージ・決済する前に公式の最新情報をご確認ください。
- Vポイントマーケティング「ポイントサービス利用規約」
- 三井住友カード「Vポイントとは」
- 三井住友カード「お支払い金額にキャッシュバック」
- 三井住友カード「VポイントPay ご利用・チャージ特典変更」
- 三井住友カード「VポイントPay残高は対象コンビニ・飲食店最大8%の対象か」
- 三井住友カード「対象のコンビニ・飲食店で最大8%還元の支払い方法」
- 三井住友カード「VポイントPay セブン‐イレブン金曜日特典」
- 三井住友カード「VポイントPayアプリご利用上の注意」
- 三井住友カード「VポイントPay 有効期限に関するご案内」
- 三井住友カード「Vポイントのポイント移行サービス終了」
- 三井住友カード「Vポイントは何に交換できる?」
- CCC「PayPayポイントとVポイントの相互交換を3月24日より開始」
- WAON POINT「Vポイント・WAON POINT ポイント相互交換」
- ウエルシア薬局「お客様感謝デー」
- ウエルシア薬局「WAON POINTと電子マネーWAONポイントの注意」
- SBI証券「SBI証券Vポイントサービス」